מודל DCF-
הערכת שווי באמצעות היוון תזרימי מזומנים
זמן קריאה: 9 דקות
מודל היוון תזרימי מזומנים (DCF) הוא אחת השיטות המרכזיות להערכת שווי חברות ונכסים. עקרון המודל הוא שהערך הכלכלי של פעילות נגזר מתזרימי המזומנים שהיא צפויה לייצר בעתיד, כשהם מהוונים לערכם הנוכחי בהתאם לרמת הסיכון. לצורך בניית התזרים יש להעריך את ההכנסות, ההוצאות, ההשקעות וההון החוזר הצפויים, ולתרגם אותם לתזרים מזומנים חופשי שניתן להוון למועד ההערכה.
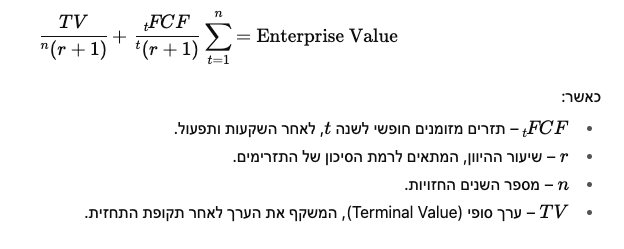
הבסיס המתמטי של המודל ניתן לניסוח כך:
DCF = Σ [FCFₜ / (1+r)ᵗ] + [TVₙ / (1+r)ⁿ]
תזרימי מזומנים חופשיים
תזרימי המזומנים החופשיים (Free Cash Flow – FCF) מהווים את הלב של מודל DCF, מכיוון שהם מייצגים את המזומנים שהחברה יכולה להפיק ולהשקיע באופן חופשי, לאחר שכל ההוצאות התפעוליות וההשקעות ההכרחיות לשמירה על פעילותה התקינה בוצעו. חישוב ה־FCF מתחיל ברווח התפעולי לאחר מס (NOPLAT), שמבטא את הרווח שמתקבל מפעילות החברה השוטפת, אליו נוסיף הוצאות שאינן מהוות הוצאת מזומן ממשית של החברה כגון פחת והפחתות, נפחית לאחר מכן השקעות הוניות (Capital Expenditures – CapEx), המייצגות את ההשקעות הדרושות לשימור ולהרחבת פעילות החברה, וכן נפחית את הגידול בהון החוזר (Working Capital), המשקפים הוצאות/הכנסות עתידות לניהול מלאי, חובות ספקים ולקוחות. הנוסחה הפשוטה לחישוב FCF נראית כך:
FCF = NOPLAT + Depreciation - CapEx - ΔWorking Capital
איזה תזרים מהוונים (FCFF לעומת FCFE)
אחת ההחלטות הראשונות בבניית המודל היא בחירת סוג תזרים המזומנים. הבחירה קובעת לא רק את אופן חישוב התזרים, אלא גם את שיעור ההיוון ואת סוג השווי שמתקבל.
FCFF - תזרים מזומנים חופשי לפירמה
תזרים מזומנים חופשי לפירמה הוא התזרים הזמין לכל ספקי ההון של החברה - בעלי המניות ובעלי החוב. הוא מחושב לפני תשלומי ריבית ופעולות מימון, ולכן משקף את יכולת הפעילות העסקית לייצר מזומן ללא תלות באופן שבו היא ממומנת. את תזרים זה מהוונים באמצעות שיעור ההיוון WACC, והתוצאה המתקבלת היא Enterprise Value.
FCFE - תזרים מזומנים חופשי לבעלי המניות
תזרים מזומנים חופשי לבעלי המניות הוא התזרים שנותר לבעלי המניות לאחר הוצאות מימון, פירעון חוב וגיוס חוב חדש. מאחר שהוא שייך לבעלי המניות בלבד, שיעור ההיוון המתאים לו הוא עלות ההון העצמי, והתוצאה המתקבלת היא שווי ההון - Equity Value. ערבוב בין סוג התזרים לבין שיעור ההיוון יוצר חוסר עקביות ועלול להוביל לשווי שגוי.
כיצד בונים תחזית תזרימי מזומנים?
התחזית היא לבו של מודל DCF. תחזית איכותית אינה מתחילה בשיעור צמיחה שרירותי, אלא במנועים העסקיים שמייצרים את ההכנסות וההוצאות. בהתאם לאופי החברה, אלה יכולים להיות מספר לקוחות, מחיר ממוצע, היקף מכירות, שיעור נטישה, תפוקת ייצור, מספר סניפים או ניצולת של נכסים.
● הכנסות ורווחיות: יש לבחון כיצד צפויות ההכנסות להתפתח, מהן ההוצאות המשתנות והקבועות, והאם שיעורי הרווחיות הצפויים מתיישבים עם ביצועי העבר, התוכנית העסקית והענף.
● השקעות ופחת: צמיחה דורשת לעיתים השקעה בציוד, טכנולוגיה, תשתיות או נכסים אחרים. הפחת הוא הוצאה חשבונאית שאינה תשלום מזומן בתקופה, אך ההשקעה ההונית עצמה מפחיתה את התזרים החופשי.
● הון חוזר: עלייה במכירות יכולה לדרוש יותר מלאי ואשראי ללקוחות, גם כאשר החברה מציגה רווח. לכן יש לנתח את השינוי בלקוחות, במלאי ובספקים ולא להניח שכל רווח חשבונאי הופך למזומן.
● תקופת התחזית: התקופה המפורשת צריכה להיות ארוכה מספיק כדי שהחברה תתקרב למצב פעילות יציב. בחברה מתפתחת או בפרויקט בעל שלבי הקמה, תקופה קצרה מדי עלולה להעביר חלק גדול מדי מהשווי ל-Terminal Value לפני שהפעילות התייצבה.
הערך בסוף התקופה (Terminal Value)
רוב החברות צפויות להמשיך לפעול גם לאחר תקופת התחזית המפורשת. לכן מודל DCF כולל Terminal Value, המייצג את שווי התזרימים הצפויים מעבר לתקופת התחזית, כפי שהוא נאמד במועד סוף התקופה המפורשת. לאחר חישובו יש להוון גם את ה-Terminal Value חזרה למועד ההערכה.
שיעור הצמיחה g מייצג את שיעור הצמיחה ארוך הטווח לאחר שהחברה הגיעה למצב יציב. מאחר שמדובר בצמיחה הנמשכת תיאורטית לאורך זמן בלתי מוגבל, עליה להיות בת-קיימא ועקבית עם סביבת המאקרו, המטבע והאינפלציה שבהם בנוי המודל. ככלל, שיעור הצמיחה הנצחי אינו יכול לעלות לאורך זמן על קצב הצמיחה של הכלכלה הרלוונטית, והוא חייב להיות נמוך משיעור ההיוון. בשיטת הצמיחה הנצחית, הערך הסופי מחושב באמצעות הנוסחה:
Terminal Value = FCFₙ₊₁ / (r-g)
כאשר FCFn+1 הוא תזרים המזומנים החופשי בשנה הראשונה אחרי תקופת התחזית. r הוא שיעור ההיוון המתאים לרמת הסיכון (לרוב יהיה לפי חישוב ה- WACC- ראה מאמר). הבחירה ב-g היא קריטית, שכן כל שינוי קטן בהנחה זו עלול להוביל לשינויים משמעותיים בשווי הכולל של החברה.
שיטת מכפיל היציאה של הערך הסופי (Terminal Value)
לצד מודל הצמיחה של גורדון, ניתן לאמוד את הערך בסוף תקופת התחזית באמצעות מכפיל יציאה - Exit Multiple. בגישה זו מיישמים על נתון מייצג בשנה הסופית, בדרך כלל EBITDA, מכפיל שנגזר מחברות ציבוריות או מעסקאות השוואה רלוונטיות.
היתרון הוא חיבור ישיר יותר לתמחור הנצפה בשוק. עם זאת, התוצאה תלויה באיכות קבוצת ההשוואה, בתנאי השוק ובמידת ההתאמה של החברה בסוף התחזית לחברות שעל בסיסן נבחר המכפיל. לכן אין לבחור מכפיל רק משום שהוא מקובל בענף. יש לבחון צמיחה, רווחיות, גודל, סיכון, גיאוגרפיה ומבנה הפעילות. הרחבה בנושא מופיעה במאמר על שיטת המכפילים וחברות השוואה.
בדיקה מקצועית משווה לעיתים בין התוצאה לפי גורדון לבין התוצאה לפי מכפיל יציאה. פער מהותי בין השתיים אינו בהכרח טעות, אך הוא מחייב להבין אילו הנחות עומדות מאחוריו והאם הן מתיישבות זו עם זו.
היוון תזרימי המזומנים
לאחר חישוב תזרימי המזומנים והערך הסופי, יש להוון כל אחד מהם למועד ההערכה. ההיוון מתבצע באמצעות חלוקה ב־(1+r) בחזקת התקופה t. כאשר r הוא שיעור ההיוון ו-t הוא מספר התקופות עד לקבלת התזרים. ככל שהתזרים מתקבל במועד רחוק יותר, ערכו הנוכחי נמוך יותר, בהתאם לערך הזמן של הכסף ולשיעור ההיוון שנקבע למודל.
שיטה זו מאפשרת לראות לא רק את הערך הנוכחי של התזרימים הצפויים, אלא גם להבין את הרגישות של השווי להנחות שונות: שינוי קטן בשיעור ההיוון או בקצב הצמיחה של הערך הסופי עלול לשנות את התוצאה בצורה משמעותית.
משווי הפעילות לשווי ההון
כאשר מהוונים FCFF, התוצאה מייצגת את שווי הפעילות ולא את הסכום השייך ישירות לבעלי המניות. כדי לעבור לשווי ההון יש להתאים את שווי הפעילות למבנה המאזני במועד ההערכה.
שווי ההון = שווי הפעילות - חוב פיננסי + מזומן עודף, בכפוף להתאמות הרלוונטיות
ההתאמות אינן תמיד מסתכמות בחוב ובמזומן. ייתכן שיש להביא בחשבון נכסים שאינם משמשים את הפעילות, התחייבויות שאינן תפעוליות, השקעות בחברות אחרות, זכויות שאינן מקנות שליטה או סעיפים חד-פעמיים. המבחן הוא כלכלי: האם הפריט כבר בא לידי ביטוי בתזרימים, והאם הוא שייך לפעילות שהוערכה או לבעלי ההון בנפרד.
דוגמה פשוטה לחישוב DCF
נניח שלחברה צפויים נתוני התחזית הבאים:
שנה 1 (FCFF): 1.0 מליון ש״ח
שנה 2 (FCFF): 1.2 מליון ש״ח
שנה 3 (FCFF): 1.4 מליון ש״ח
שיעור ההיוון (WACC): 10%
שיעור הצמיחה ארוך טווח (g): 2%
לאחר היוון של שלושת התזרימים, הערך הנוכחי שלהם הוא כ-2.95 מיליון ש"ח. לפי מודל גורדון, ה-Terminal Value בסוף השנה השלישית הוא 17.85 מיליון ש"ח, והערך הנוכחי שלו הוא כ-13.41 מיליון ש"ח. חיבור שני הרכיבים מוביל לשווי פעילות (Enterprise Value) של כ-16.36 מיליון ש"ח.
אם לחברה:
חוב פיננסי : 3 מיליון ש"ח
מזומן עודף: 1 מיליון ש"ח
נקבל ששווי ההון ( Equity Value) הוא כ-14.36 מיליון ש"ח.
זוהי דוגמה להמחשת רצף החישוב בלבד. במודל מלא נדרשים פירוט של מנועי התחזית, אומדן מבוסס של שיעור ההיוון, התאמות מאזניות ובדיקות סבירות.
אילו הנחות משפיעות במיוחד על השווי?
● קצב צמיחת ההכנסות: תחזית גבוהה שאינה נתמכת ביכולת מכירה, ביקוש, כוח אדם או השקעות עלולה לנפח את התזרים העתידי.
● שיעורי הרווחיות: גם צמיחה מהירה אינה מייצרת ערך אם היא נשענת על עלויות שאינן מאפשרות להגיע לרווחיות בת-קיימא.
● השקעות והון חוזר: ככל שנדרש יותר הון כדי לייצר את הצמיחה, כך קטן המזומן הפנוי שניתן לייחס למשקיעים.
● שיעור ההיוון: WACC גבוה יותר מבטא סיכון גבוה יותר ומפחית את הערך הנוכחי של התזרימים, כאשר יתר ההנחות קבועות.
● שיעור הצמיחה לטווח ארוך: שינוי קטן בהנחה זו עשוי להשפיע באופן משמעותי על Terminal Value. לכן השיעור צריך להיות בר-קיימא ולהתאים לסביבה הכלכלית ולשלב הבשלות של החברה.
ניתוח רגישות ותרחישים
הערכת שווי אינה תחזית של תוצאה ודאית. ניתוח רגישות בוחן כיצד השווי משתנה כאשר משנים הנחה אחת או שתיים, למשל WACC ושיעור הצמיחה לטווח ארוך. ניתוח תרחישים מרחיב את הבדיקה ובוחן מכלול הנחות עקבי - תרחיש בסיס, תרחיש חיובי ותרחיש שמרני.
המטרה אינה לבחור את התוצאה הנוחה ביותר, אלא לזהות אילו משתנים מניעים את השווי, עד כמה המסקנה יציבה, ומהו טווח התוצאות הסביר תחת הנחות שונות. כאשר חלק גדול מהשווי נובע מהערך הסופי, הרגישות להנחות ארוכות הטווח מקבלת חשיבות מיוחדת.
חוזקות המודל
מודל DCF מתמקד ביכולת הכלכלית של החברה לייצר תזרימי מזומנים ולא רק בנתונים חשבונאיים. הוא מאפשר לקשור בין מנועי הפעילות העסקית לבין השווי, ולבחון באופן מפורש כיצד שינויים בהכנסות, ברווחיות, בהשקעות, בהון החוזר ובסיכון משפיעים על התוצאה. המודל גמיש וניתן להתאימו למגוון רחב של חברות וענפים, לרבות חברות פרטיות שאין להן מחיר שוק נצפה. יתרון נוסף הוא האפשרות לבצע ניתוחי רגישות ותרחישים ולזהות אילו הנחות משפיעות באופן המהותי ביותר על השווי.
מתי מודל DCF מתאים ומתי נדרשת זהירות?
מודל DCF מתאים במיוחד כאשר ניתן לבנות קשר סביר בין פעילות החברה לבין תזרימי המזומנים העתידיים שלה. הוא שימושי במיוחד כאשר קיימים נתונים היסטוריים מספקים, ניתן לזהות את מנועי הפעילות ולבנות תחזית כלכלית מבוססת.
נדרשת זהירות רבה יותר בחברות הזנק ללא מודל עסקי מגובש, בחברות מחזוריות, בפעילות הנמצאת בתהליך הבראה או כאשר צפוי שינוי מהותי במוצר, ברגולציה או בשוק. במקרים כאלה יש חשיבות מיוחדת לבניית מספר תרחישים, לבדיקת נקודת האיזון ולבחינת התוצאה גם באמצעות שיטות הערכה נוספות.
מה הופך מודל DCF לאמין?
מודל DCF אמין צריך לאפשר לעקוב בצורה ברורה מהנתונים ההיסטוריים אל ההנחות, ומההנחות אל התחזית, התזרים והשווי. עליו לשמור על עקביות בין תחזית ההכנסות, הרווחיות, ההשקעות וההון החוזר, וכן להתאים בין סוג התזרים לבין שיעור ההיוון שבו משתמשים.
הערכת השווי צריכה להציג באופן שקוף את ההנחות המרכזיות ואת מקורות המידע שעליהם הן מבוססות. בנוסף, חשוב לבצע בדיקות סבירות באמצעות השוואה לביצועי העבר, לענף ולשווי שמתקבל בשיטות נוספות.
עם זאת, גם מודל בנוי היטב אינו מבטל את אי הוודאות. התוצאה רגישה במיוחד להנחות לגבי שיעור ההיוון, שיעור הצמיחה ארוך הטווח, רווחיות החברה והיקף ההשקעות הנדרש. מאחר שה-Terminal Value מהווה לעיתים חלק משמעותי משווי הפעילות, יש חשיבות מיוחדת לבחינה ביקורתית של ההנחות ארוכות הטווח ולניתוח רגישות.
המטרה אינה לייצר מספר "מדויק" לכאורה, אלא להגיע למסקנה כלכלית שניתן להסביר, לבחון ולבסס. במסגרת שירות הערכת שווי חברה, מודל DCF משמש כלי לניתוח מקורות הערך והסיכון של החברה, ולא תחליף להבנה מעמיקה של העסק.
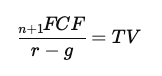
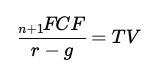
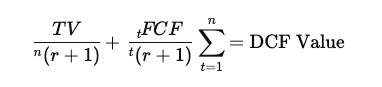
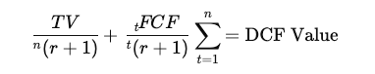
מאת ד״ר אור עיני | מומחה למימון והערכות שווי
עודכן לאחרונה: ספטמבר 2026
מודל DCF-
הערכת שווי באמצעות היוון תזרימי מזומנים
זמן קריאה: 9 דקות
מודל היוון תזרימי מזומנים (DCF) הוא אחת השיטות המרכזיות להערכת שווי חברות ונכסים. עקרון המודל הוא שהערך הכלכלי של פעילות נגזר מתזרימי המזומנים שהיא צפויה לייצר בעתיד, כשהם מהוונים לערכם הנוכחי בהתאם לרמת הסיכון. לצורך בניית התזרים יש להעריך את ההכנסות, ההוצאות, ההשקעות וההון החוזר הצפויים, ולתרגם אותם לתזרים מזומנים חופשי שניתן להוון למועד ההערכה.
הבסיס המתמטי של המודל ניתן לניסוח כך:
DCF = Σ [FCFₜ / (1+r)ᵗ] + [TVₙ / (1+r)ⁿ]
תזרימי מזומנים חופשיים
תזרימי המזומנים החופשיים (Free Cash Flow – FCF) מהווים את הלב של מודל DCF, מכיוון שהם מייצגים את המזומנים שהחברה יכולה להפיק ולהשקיע באופן חופשי, לאחר שכל ההוצאות התפעוליות וההשקעות ההכרחיות לשמירה על פעילותה התקינה בוצעו. חישוב ה־FCF מתחיל ברווח התפעולי לאחר מס (NOPLAT), שמבטא את הרווח שמתקבל מפעילות החברה השוטפת, אליו נוסיף בחזרה הוצאות שאינן מהוות הוצאת מזומן ממשית של החברה כגון פחת והפחתות, נפחית לאחר מכן השקעות הוניות (Capital Expenditures – CapEx), המייצגות את ההשקעות הדרושות לשימור ולהרחבת פעילות החברה, וכן נפחית את הגידול בהון החוזר (Working Capital), המשקפים את הוצאות עתידיות לניהול מלאי, חובות ספקים ולקוחות. הנוסחה הפשוטה לחישוב FCF נראית כך:
FCF = NOPAT + Depreciation - CapEx - ΔWorking Capital
FCFF לעומת FCFE - איזה תזרים מהוונים
אחת ההחלטות הראשונות בבניית המודל היא בחירת סוג תזרים המזומנים. הבחירה קובעת לא רק את אופן חישוב התזרים, אלא גם את שיעור ההיוון ואת סוג השווי שמתקבל.
FCFF - תזרים מזומנים חופשי לפירמה
תזרים מזומנים חופשי לפירמה הוא התזרים הזמין לכל ספקי ההון של החברה - בעלי המניות ובעלי החוב. הוא מחושב לפני תשלומי ריבית ופעולות מימון, ולכן משקף את יכולת הפעילות העסקית לייצר מזומן ללא תלות באופן שבו היא ממומנת. את תזרים זה מהוונים באמצעות שיעור ההיוון WACC, והתוצאה המתקבלת היא Enterprise Value.
FCFE - תזרים מזומנים חופשי לבעלי המניות
תזרים מזומנים חופשי לבעלי המניות הוא התזרים שנותר לבעלי המניות לאחר הוצאות מימון, פירעון חוב וגיוס חוב חדש. מאחר שהוא שייך לבעלי המניות בלבד, שיעור ההיוון המתאים לו הוא עלות ההון העצמי, והתוצאה המתקבלת היא שווי ההון - Equity Value. ערבוב בין סוג התזרים לבין שיעור ההיוון יוצר חוסר עקביות ועלול להוביל לשווי שגוי.
כיצד בונים תחזית תזרימי מזומנים?
התחזית היא לבו של מודל DCF. תחזית איכותית אינה מתחילה בשיעור צמיחה שרירותי, אלא במנועים העסקיים שמייצרים את ההכנסות וההוצאות. בהתאם לאופי החברה, אלה יכולים להיות מספר לקוחות, מחיר ממוצע, היקף מכירות, שיעור נטישה, תפוקת ייצור, מספר סניפים או ניצולת של נכסים.
● הכנסות ורווחיות: יש לבחון כיצד צפויות ההכנסות להתפתח, מהן ההוצאות המשתנות והקבועות, והאם שיעורי הרווחיות הצפויים מתיישבים עם ביצועי העבר, התוכנית העסקית והענף.
● השקעות ופחת: צמיחה דורשת לעיתים השקעה בציוד, טכנולוגיה, תשתיות או נכסים אחרים. הפחת הוא הוצאה חשבונאית שאינה תשלום מזומן בתקופה, אך ההשקעה ההונית עצמה מפחיתה את התזרים החופשי.
● הון חוזר: עלייה במכירות יכולה לדרוש יותר מלאי ואשראי ללקוחות, גם כאשר החברה מציגה רווח. לכן יש לנתח את השינוי בלקוחות, במלאי ובספקים ולא להניח שכל רווח חשבונאי הופך למזומן.
● תקופת התחזית: התקופה המפורשת צריכה להיות ארוכה מספיק כדי שהחברה תתקרב למצב פעילות יציב. בחברה מתפתחת או בפרויקט בעל שלבי הקמה, תקופה קצרה מדי עלולה להעביר חלק גדול מדי מהשווי ל-Terminal Value לפני שהפעילות התייצבה.
הערך בסוף התקופה (Terminal Value)
רוב החברות צפויות להמשיך לפעול גם לאחר תקופת התחזית המפורשת. לכן מודל DCF כולל Terminal Value, המייצג את שווי התזרימים הצפויים מעבר לתקופת התחזית, כפי שהוא נאמד במועד סוף התקופה המפורשת. לאחר חישובו יש להוון גם את ה-Terminal Value חזרה למועד ההערכה.
שיעור הצמיחה g מייצג את שיעור הצמיחה ארוך הטווח לאחר שהחברה הגיעה למצב יציב. מאחר שמדובר בצמיחה הנמשכת תיאורטית לאורך זמן בלתי מוגבל, עליה להיות בת-קיימא ועקבית עם סביבת המאקרו, המטבע והאינפלציה שבהם בנוי המודל. ככלל, שיעור הצמיחה הנצחי אינו יכול לעלות לאורך זמן על קצב הצמיחה של הכלכלה הרלוונטית, והוא חייב להיות נמוך משיעור ההיוון. בשיטת הצמיחה הנצחית, הערך הסופי מחושב באמצעות הנוסחה:
Terminal Value = FCFₙ₊₁ / (r-g)
כאשר FCFn+1 הוא תזרים המזומנים החופשי בשנה הראשונה אחרי תקופת התחזית. r הוא שיעור ההיוון המתאים לרמת הסיכון (לרוב יהיה לפי חישוב ה- WACC- ראה מאמר). הבחירה ב-g היא קריטית, שכן כל שינוי קטן בהנחה זו עלול להוביל לשינויים משמעותיים בשווי הכולל של החברה.
Terminal Value שיטת מכפיל היציאה של ה
לצד מודל הצמיחה של גורדון, ניתן לאמוד את הערך בסוף תקופת התחזית באמצעות מכפיל יציאה - Exit Multiple. בגישה זו מיישמים על נתון מייצג בשנה הסופית, בדרך כלל EBITDA, מכפיל שנגזר מחברות ציבוריות או מעסקאות השוואה רלוונטיות.
היתרון הוא חיבור ישיר יותר לתמחור הנצפה בשוק. עם זאת, התוצאה תלויה באיכות קבוצת ההשוואה, בתנאי השוק ובמידת ההתאמה של החברה בסוף התחזית לחברות שעל בסיסן נבחר המכפיל. לכן אין לבחור מכפיל רק משום שהוא מקובל בענף. יש לבחון צמיחה, רווחיות, גודל, סיכון, גיאוגרפיה ומבנה הפעילות. הרחבה בנושא מופיעה במאמר על שיטת המכפילים וחברות השוואה.
בדיקה מקצועית משווה לעיתים בין התוצאה לפי גורדון לבין התוצאה לפי מכפיל יציאה. פער מהותי בין השתיים אינו בהכרח טעות, אך הוא מחייב להבין אילו הנחות עומדות מאחוריו והאם הן מתיישבות זו עם זו.
היוון תזרימי המזומנים
לאחר חישוב תזרימי המזומנים והערך הסופי, יש להוון כל אחד מהם למועד ההערכה. ההיוון מתבצע באמצעות חלוקה ב־(1+r) בחזקת התקופה t. כאשר r הוא שיעור ההיוון ו-t הוא מספר התקופות עד לקבלת התזרים. ככל שהתזרים מתקבל במועד רחוק יותר, ערכו הנוכחי נמוך יותר, בהתאם לערך הזמן של הכסף ולשיעור ההיוון שנקבע למודל.
שיטה זו מאפשרת לראות לא רק את הערך הנוכחי של התזרימים הצפויים, אלא גם להבין את הרגישות של השווי להנחות שונות: שינוי קטן בשיעור ההיוון או בקצב הצמיחה של הערך הסופי עלול לשנות את התוצאה בצורה משמעותית.
משווי הפעילות לשווי ההון
כאשר מהוונים FCFF, התוצאה מייצגת את שווי הפעילות ולא את הסכום השייך ישירות לבעלי המניות. כדי לעבור לשווי ההון יש להתאים את שווי הפעילות למבנה המאזני במועד ההערכה.
שווי ההון = שווי הפעילות - חוב פיננסי + מזומן עודף, בכפוף להתאמות הרלוונטיות
ההתאמות אינן תמיד מסתכמות בחוב ובמזומן. ייתכן שיש להביא בחשבון נכסים שאינם משמשים את הפעילות, התחייבויות שאינן תפעוליות, השקעות בחברות אחרות, זכויות שאינן מקנות שליטה או סעיפים חד-פעמיים. המבחן הוא כלכלי: האם הפריט כבר בא לידי ביטוי בתזרימים, והאם הוא שייך לפעילות שהוערכה או לבעלי ההון בנפרד.
דוגמה פשוטה לחישוב DCF
נניח שחברה צפויים נתוני התחזית הבאים:
שנה 1 (FCFF): 1.0 מיליון ש״ח
שנה 2 (FCFF): 1.2 מיליון ש״ח
שנה 3 (FCFF): 1.4 מיליון ש״ח
שיעור ההיוון (WACC): 10%
שיעור הצמיחה ארוך טווח (g): 2%
לאחר היוון של שלושת התזרימים, הערך הנוכחי שלהם הוא כ-2.95 מיליון ש"ח. לפי מודל גורדון, ה-Terminal Value בסוף השנה השלישית הוא 17.85 מיליון ש"ח, והערך הנוכחי שלו הוא כ-13.41 מיליון ש"ח. חיבור שני הרכיבים מוביל לשווי פעילות (Enterprise Value) של כ-16.36 מיליון ש"ח.
אם לחברה:
חוב פיננסי : 3 מיליון ש"ח
מזומן עודף: 1 מיליון ש"ח
נקבל ששווי ההון ( Equity Value) הוא כ-14.36 מיליון ש"ח.
זוהי דוגמה להמחשת רצף החישוב בלבד. במודל מלא נדרשים פירוט של מנועי התחזית, אומדן מבוסס של שיעור ההיוון, התאמות מאזניות ובדיקות סבירות.
אילו הנחות משפיעות במיוחד על השווי?
● קצב צמיחת ההכנסות: תחזית גבוהה שאינה נתמכת ביכולת מכירה, ביקוש, כוח אדם או השקעות עלולה לנפח את התזרים העתידי.
● שיעורי הרווחיות: גם צמיחה מהירה אינה מייצרת ערך אם היא נשענת על עלויות שאינן מאפשרות להגיע לרווחיות בת-קיימא.
● השקעות והון חוזר: ככל שנדרש יותר הון כדי לייצר את הצמיחה, כך קטן המזומן הפנוי שניתן לייחס למשקיעים.
● שיעור ההיוון: WACC גבוה יותר מבטא סיכון גבוה יותר ומפחית את הערך הנוכחי של התזרימים, כאשר יתר ההנחות קבועות.
● שיעור הצמיחה לטווח ארוך: שינוי קטן בהנחה זו עשוי להשפיע באופן משמעותי על Terminal Value. לכן השיעור צריך להיות בר-קיימא ולהתאים לסביבה הכלכלית ולשלב הבשלות של החברה.
ניתוח רגישות ותרחישים
הערכת שווי אינה תחזית של תוצאה ודאית. ניתוח רגישות בוחן כיצד השווי משתנה כאשר משנים הנחה אחת או שתיים, למשל WACC ושיעור הצמיחה לטווח ארוך. ניתוח תרחישים מרחיב את הבדיקה ובוחן מכלול הנחות עקבי - תרחיש בסיס, תרחיש חיובי ותרחיש שמרני.
המטרה אינה לבחור את התוצאה הנוחה ביותר, אלא לזהות אילו משתנים מניעים את השווי, עד כמה המסקנה יציבה, ומהו טווח התוצאות הסביר תחת הנחות שונות. כאשר חלק גדול מהשווי נובע מהערך הסופי, הרגישות להנחות ארוכות הטווח מקבלת חשיבות מיוחדת.
חוזקות המודל
מודל DCF מתמקד ביכולת הכלכלית של החברה לייצר תזרימי מזומנים ולא רק בנתונים חשבונאיים. הוא מאפשר לקשור בין מנועי הפעילות העסקית לבין השווי, ולבחון באופן מפורש כיצד שינויים בהכנסות, ברווחיות, בהשקעות, בהון החוזר ובסיכון משפיעים על התוצאה. המודל גמיש וניתן להתאימו למגוון רחב של חברות וענפים, לרבות חברות פרטיות שאין להן מחיר שוק נצפה. יתרון נוסף הוא האפשרות לבצע ניתוחי רגישות ותרחישים ולזהות אילו הנחות משפיעות באופן המהותי ביותר על השווי.
מתי מודל DCF מתאים ומתי נדרשת זהירות?
מודל DCF מתאים במיוחד כאשר ניתן לבנות קשר סביר בין פעילות החברה לבין תזרימי המזומנים העתידיים שלה. הוא שימושי במיוחד כאשר קיימים נתונים היסטוריים מספקים, ניתן לזהות את מנועי הפעילות ולבנות תחזית כלכלית מבוססת.
נדרשת זהירות רבה יותר בחברות הזנק ללא מודל עסקי מגובש, בחברות מחזוריות, בפעילות הנמצאת בתהליך הבראה או כאשר צפוי שינוי מהותי במוצר, ברגולציה או בשוק. במקרים כאלה יש חשיבות מיוחדת לבניית מספר תרחישים, לבדיקת נקודת האיזון ולבחינת התוצאה גם באמצעות שיטות הערכה נוספות.
מה הופך מודל DCF לאמין?
מודל DCF אמין צריך לאפשר לעקוב בצורה ברורה מהנתונים ההיסטוריים אל ההנחות, ומההנחות אל התחזית, התזרים והשווי. עליו לשמור על עקביות בין תחזית ההכנסות, הרווחיות, ההשקעות וההון החוזר, וכן להתאים בין סוג התזרים לבין שיעור ההיוון שבו משתמשים.
הערכת השווי צריכה להציג באופן שקוף את ההנחות המרכזיות ואת מקורות המידע שעליהם הן מבוססות. בנוסף, חשוב לבצע בדיקות סבירות באמצעות השוואה לביצועי העבר, לענף ולשווי שמתקבל בשיטות נוספות.
עם זאת, גם מודל בנוי היטב אינו מבטל את אי הוודאות. התוצאה רגישה במיוחד להנחות לגבי שיעור ההיוון, שיעור הצמיחה ארוך הטווח, רווחיות החברה והיקף ההשקעות הנדרש. מאחר שה-Terminal Value מהווה לעיתים חלק משמעותי משווי הפעילות, יש חשיבות מיוחדת לבחינה ביקורתית של ההנחות ארוכות הטווח ולניתוח רגישות.
המטרה אינה לייצר מספר "מדויק" לכאורה, אלא להגיע למסקנה כלכלית שניתן להסביר, לבחון ולבסס. במסגרת שירות הערכת שווי חברה, מודל DCF משמש כלי לניתוח מקורות הערך והסיכון של החברה, ולא תחליף להבנה מעמיקה של העסק.
מאת ד״ר אור עיני | מומחה למימון והערכות שווי
עודכן לאחרונה: ספטמבר 2026
FINOR
2026 כל הזכויות שמורות ©
מפת אתר