שיטת המכפילים ושיטת השווי הנכסי
זמן קריאה: 15 דקות
הערכת שווי חברה אינה נשענת בהכרח על שיטה אחת. שיטות שונות בוחנות את העסק מזוויות שונות, ולכן הבחירה במתודולוגיה המתאימה תלויה במאפייני החברה, במטרת ההערכה, באיכות המידע הקיים ובאופן שבו נוצר הערך הכלכלי בעסק.
שתי גישות מרכזיות הן שיטת המכפילים (Multiples Valuation) ושיטת השווי הנכסי (Asset-Based Valuation).
שיטת המכפילים בוחנת כיצד השוק מתמחר חברות או עסקאות בעלות מאפיינים דומים לחברה המוערכת. לעומתה, שיטת השווי הנכסי מתמקדת בשווי הכלכלי של הנכסים וההתחייבויות של החברה.
שתי השיטות יכולות לשמש ככלי מרכזי להערכת שווי או כבדיקת סבירות לתוצאה שהתקבלה בשיטה אחרת, בהתאם לסוג החברה ולמטרת העבודה.
שיטת המכפילים
שיטת המכפילים היא אחת הגישות הנפוצות להערכת שווי חברות ועסקים. היא מבוססת על עיקרון של השוואה: אם ניתן לזהות כיצד השוק מתמחר חברות דומות, ניתן להשתמש במידע זה כדי לאמוד את שוויה של החברה הנבחנת.
המכפיל מבטא למעשה יחס בין שווי החברה לבין מדד פיננסי או תפעולי מסוים, כגון EBITDA, רווח נקי או הכנסות.
לדוגמה, כאשר חברות דומות נסחרות לפי מכפיל מסוים על EBITDA, ניתן ליישם מכפיל מתאים על ה-EBITDA המייצג של החברה המוערכת, בכפוף להתאמות הנדרשות.
העיקרון הכללי הוא:
שווי = מדד פיננסי מייצג × מכפיל מתאים
עם זאת, החישוב המתמטי הוא רק השלב האחרון. איכות הערכת השווי תלויה בעיקר בבחירת המדד, קבוצת ההשוואה והמכפיל המתאים.
אילו מכפילים משמשים בהערכת שווי?
קיימים מכפילים רבים, והבחירה ביניהם תלויה באופי החברה, בענף ובנתונים הזמינים.
מכפיל EV/EBITDA
מכפיל EV/EBITDA משווה את שווי הפעילות - Enterprise Value ל-EBITDA של החברה.
היתרון המרכזי שלו הוא שהמכפיל מתייחס לפעילות לפני השפעת מבנה המימון, ולכן הוא מאפשר להשוות בין חברות בעלות רמות חוב שונות בצורה עקבית יחסית.
הנוסחה היא:
מכפיל EV/EBITDA = שווי הפעילות / EBITDA
ובהערכת חברה:
שווי הפעילות = EBITDA מייצג × מכפיל EV/EBITDA
לאחר קבלת שווי הפעילות יש לבצע התאמות כדי להגיע לשווי ההון המיוחס לבעלי המניות, למשל בגין חוב פיננסי ומזומן עודף.
מכפיל זה נפוץ במיוחד בחברות בעלות פעילות תפעולית יציבה יחסית, אך הוא פחות מתאים כאשר EBITDA אינו משקף היטב את הכלכלה האמיתית של העסק, למשל בחברות שבהן נדרשות השקעות הוניות גבוהות במיוחד.
מכפיל רווח - P/E
מכפיל רווח משווה את שווי ההון של החברה לרווח הנקי שלה.
הנוסחה היא:
מכפיל P/E = שווי ההון / רווח נקי
לכן, כאשר משתמשים במכפיל P/E, התוצאה שמתקבלת היא בדרך כלל שווי ההון - Equity Value, ולא שווי הפעילות.
זהו הבדל חשוב: אין לערבב בין מכפיל המבוסס על Enterprise Value לבין מדד ששייך לבעלי המניות, או להפך.
מכפיל רווח עשוי להיות שימושי כאשר הרווח הנקי מייצג היטב את הפעילות, אך הוא מושפע ממבנה החוב, הוצאות המימון, שיעורי המס ופריטים חשבונאיים נוספים.
מכפיל EV/Sales
מכפיל EV/Sales משווה את שווי הפעילות להכנסות החברה.
הנוסחה היא:
מכפיל EV/Sales = שווי הפעילות / הכנסות
המכפיל יכול להיות שימושי כאשר חברות עדיין אינן מציגות EBITDA או רווח נקי מייצגים, למשל בחלק מחברות הצמיחה.
עם זאת, הכנסות לבדן אינן מעידות על איכות הפעילות. שתי חברות בעלות אותו מחזור הכנסות יכולות להיות שונות באופן דרמטי בשיעורי הרווחיות, בצריכת ההון וברמת הסיכון.
לכן מכפיל הכנסות דורש בחינה זהירה במיוחד של ההבדלים בין החברות.
איך בוחרים חברות השוואה?
בחירת קבוצת ההשוואה היא אחד השלבים החשובים ביותר בשיטת המכפילים. אין די בכך ששתי חברות פועלות תחת אותה כותרת ענפית. יש לבחון האם קיים דמיון כלכלי אמיתי ביניהן.
בין הפרמטרים המרכזיים שכדאי לבחון:
● תחום הפעילות והמודל העסקי.
● גודל החברה והיקף ההכנסות.
● שיעורי הצמיחה.
● שיעורי הרווחיות.
● רמת המינוף הפיננסי.
● פרופיל הסיכון.
● תלות בלקוחות, ספקים או אנשי מפתח.
● השווקים הגיאוגרפיים שבהם החברה פועלת.
● רמת הבשלות של החברה.
● מידת הצורך בהשקעות ובהון חוזר.
ככל שקבוצת ההשוואה פחות דומה לחברה המוערכת, כך גדל הצורך בשיקול דעת ובהתאמות.
לכן אין להשתמש במכפיל "ענפי" באופן אוטומטי רק משום שחברה פועלת בענף מסוים.
מכפילי חברות ציבוריות לעומת מכפילי עסקאות
ניתן לגזור מכפילים משני מקורות מרכזיים.
מכפילי חברות ציבוריות
בגישה זו בוחנים חברות ציבוריות דומות ומשווים בין שווי השוק שלהן לבין הנתונים הפיננסיים הרלוונטיים. היתרון הוא שהנתונים מתעדכנים באופן שוטף וזמינים יחסית לצפייה. עם זאת, חברה ציבורית יכולה להיות שונה מחברה פרטית בגודל, נזילות, גישה למימון, רמת שקיפות, פיזור הפעילות ומאפיינים נוספים.
מכפילי עסקאות
גישה נוספת היא שימוש במכפילים שנגזרו מעסקאות רכישה ומיזוג של חברות דומות. מכפילי עסקאות יכולים לשקף את המחיר ששולם בפועל עבור שליטה בחברה, אך יש לבחון היטב את נסיבות העסקה. המחיר עשוי להיות מושפע מסינרגיות, פרמיית שליטה, תנאי שוק, תחרות בין רוכשים או שיקולים אסטרטגיים שאינם קיימים במקרה של החברה המוערכת.
לכן מכפיל עסקה אינו בהכרח ניתן להעברה באופן ישיר לחברה אחרת.
באיזה נתון פיננסי משתמשים?
גם לאחר בחירת המכפיל יש לקבוע מהו הנתון הפיננסי שעליו מיישמים אותו.
במקרים רבים אין להשתמש באופן אוטומטי ב-EBITDA או ברווח כפי שהם מופיעים בדוח האחרון. יש לבחון האם הנתון מייצג את רמת הפעילות הכלכלית הרגילה של החברה.
לעיתים נדרשות התאמות בגין:
● הכנסות או הוצאות חד-פעמיות.
● שכר בעלים שאינו תואם תנאי שוק.
● פעילות שהופסקה.
● הוצאות שאינן קשורות לפעילות השוטפת.
● אירועים חריגים.
● שינויים משמעותיים שחלו במהלך השנה.
המטרה היא להגיע למדד פיננסי מנורמל ומייצג, ולא להכפיל באופן מכני נתון חשבונאי שאינו משקף את הפעילות.
דוגמה להערכת שווי לפי מכפיל EBITDA
נניח שחברה מייצרת EBITDA מייצג של 5 מיליון ש"ח.
לאחר בחינת חברות השוואה נמצא כי מכפיל EV/EBITDA המתאים לצורך ההמחשה הוא 6.
החישוב הוא:
שווי הפעילות = 5 מיליון ש"ח × 6 = 30 מיליון ש"ח
חשוב להבין כי 30 מיליון ש"ח הם Enterprise Value, ולא בהכרח הסכום שמיוחס לבעלי המניות.
נניח בנוסף כי לחברה חוב פיננסי של 7 מיליון ש"ח ומזומן עודף של 2 מיליון ש"ח.
במקרה כזה:
שווי ההון = 30 - 7 + 2 = 25 מיליון ש"ח
הדוגמה נועדה להמחשת מבנה החישוב בלבד. בפועל יש לבחון את איכות ה-EBITDA, בחירת קבוצת ההשוואה, המכפיל ומכלול ההתאמות הרלוונטיות.
יתרונות שיטת המכפילים
אחד היתרונות המרכזיים של שיטת המכפילים הוא החיבור הישיר לשוק.
במקום לבנות את כל השווי מתוך תחזית פנימית, השיטה בוחנת כיצד משקיעים ורוכשים מתמחרים חברות דומות.
יתרונות נוספים כוללים:
● חישוב אינטואיטיבי יחסית.
● אפשרות להשוואה מהירה בין חברות.
● שימוש בנתוני שוק נצפים.
● כלי חשוב לבדיקת סבירות של הערכת שווי שהתקבלה בשיטה אחרת.
מסיבה זו, שיטת המכפילים משמשת לעיתים גם כבדיקת סבירות לתוצאה המתקבלת ב-מודל DCF.
מגבלות שיטת המכפילים
הפשטות של השיטה יכולה גם להיות מקור לחולשה.
מכפיל אינו מסביר כשלעצמו מדוע חברה אחת צריכה להיסחר במכפיל גבוה יותר מחברה אחרת. הבדלים בצמיחה, ברווחיות, בסיכון, בגודל, באיכות ההנהלה, בריכוז הלקוחות ובצורכי ההשקעה יכולים להצדיק פערים משמעותיים במכפילים. בנוסף, שוק ההון עצמו יכול להיות מתומחר באופן גבוה או נמוך בנקודת זמן מסוימת. שימוש במכפילים שנצפו בתקופה חריגה עשוי להעביר את אותה הטיה לתוך הערכת השווי.
לכן שיטת המכפילים אינה אמורה להיות תהליך של "מציאת מכפיל והכפלה", אלא ניתוח כלכלי של הקשר בין החברה לבין קבוצת ההשוואה.
שיטת השווי הנכסי
שיטת השווי הנכסי בוחנת את השווי הכלכלי של נכסי החברה בניכוי התחייבויותיה.
העיקרון הבסיסי הוא:
שווי ההון = השווי הכלכלי של הנכסים - השווי הכלכלי של ההתחייבויות
הדגש הוא על שווי כלכלי, ולא בהכרח על הערך החשבונאי שמופיע במאזן.
נכס שנרכש לפני שנים יכול להיות רשום בספרים בסכום שונה משמעותית משוויו כיום. באופן דומה, עשויים להתקיים נכסים או התחייבויות שהביטוי החשבונאי שלהם אינו משקף במלואו את ערכם הכלכלי.
אילו נכסים נבחנים בשיטה?
שיטת השווי הנכסי יכולה לכלול מגוון רחב של נכסים.
נכסים מוחשיים
● מקרקעין.
● מבנים.
● ציוד ומכונות.
● כלי רכב.
● מלאי.
● מזומן והשקעות פיננסיות.
נכסים בלתי מוחשיים
במקרים הרלוונטיים ניתן לבחון גם נכסים בלתי מוחשיים, כגון:
● פטנטים.
● טכנולוגיה.
● מותגים.
● רישיונות.
● זכויות חוזיות.
● קשרי לקוחות.
עם זאת, עצם קיומו של נכס בלתי מוחשי אינו אומר שניתן לייחס לו שווי באופן שרירותי. הערכת נכסים כאלה יכולה לדרוש מתודולוגיה נפרדת וניתוח מקצועי.
שווי נכסי אינו בהכרח שווי פירוק
חשוב להבחין בין שיטת השווי הנכסי לבין שווי פירוק.
השווי הנכסי אינו מחייב הנחה שהחברה תיסגר ונכסיה יימכרו.
ניתן להשתמש בגישה נכסית גם במסגרת חברה פעילה, כאשר מטרת ההערכה היא לאמוד את השווי הכלכלי של הנכסים וההתחייבויות תחת הנחת עסק חי. לעומת זאת, בשווי פירוק בוחנים מה ניתן יהיה לקבל ממימוש הנכסים במקרה של הפסקת פעילות, תוך התחשבות בעלויות מימוש, לוחות זמנים, התחייבויות והנחות נוספות המתאימות לתרחיש פירוק.
ההבחנה בין שתי הגישות חשובה משום שהן עשויות להוביל לתוצאות שונות באופן משמעותי.
מתי שיטת השווי הנכסי מתאימה?
השיטה עשויה להיות רלוונטית במיוחד כאשר עיקר ערכה של החברה נובע מהנכסים שהיא מחזיקה.
לדוגמה:
● חברות החזקה.
● חברות נדל"ן.
● חברות עתירות נכסים.
● חברות השקעה.
● מצבים שבהם הפעילות התפעולית מוגבלת ביחס לשווי הנכסים.
● מקרים שבהם נדרש לבחון תרחיש פירוק או מימוש.
לעומת זאת, בחברה פעילה שעיקר ערכה נובע מיכולת לייצר רווחים ותזרימי מזומנים בעתיד, השווי הנכסי לבדו עלול שלא לשקף את מלוא הערך הכלכלי.
חברת תוכנה, למשל, יכולה להחזיק מעט נכסים מוחשיים במאזן אך לייצר ערך משמעותי באמצעות טכנולוגיה, עובדים, לקוחות, מותג ויכולת צמיחה.
יתרונות שיטת השווי הנכסי
היתרון המרכזי של השיטה הוא שהיא נשענת על נכסים והתחייבויות שניתן לזהות ולבחון באופן ישיר יחסית. היא אינה תלויה במידה זהה בתחזיות ארוכות טווח כפי שקורה ב-DCF, ולכן יכולה להיות שימושית במיוחד כאשר קשה לבנות תחזית אמינה. בנוסף, היא מאפשרת לזהות נכסים עודפים, נכסים שאינם משמשים לפעילות או פריטים שהערך הכלכלי שלהם שונה משמעותית מהערך החשבונאי.
מגבלות שיטת השווי הנכסי
המגבלה המרכזית של הגישה היא שהיא יכולה להחמיץ חלק מהערך שנובע מפעילות עסקית מתמשכת.
היכולת של חברה לייצר תשואה גבוהה על נכסיה, מותג חזק, מערך הפצה, ידע מקצועי, הנהלה איכותית או יתרון תחרותי אינם בהכרח מקבלים ביטוי מלא כאשר בוחנים רק את הנכסים בנפרד. גם הערכת נכסים בלתי מוחשיים יכולה להיות מורכבת ולהצריך שיקול דעת משמעותי. לכן, בחברה פעילה, יש לבחון האם הגישה הנכסית אכן משקפת את מקור הערך של החברה או שמא נדרשת מתודולוגיה נוספת.
שיטת המכפילים לעומת שיטת השווי הנכסי
שתי השיטות בוחנות את החברה מזוויות שונות.
שיטת המכפילים שואלת כיצד השוק מתמחר חברות או עסקאות דומות.
שיטת השווי הנכסי שואלת מהו השווי הכלכלי של הנכסים בניכוי ההתחייבויות.
לכן הבחירה ביניהן אינה אמורה להיעשות באופן אוטומטי.
בחברה תפעולית עם רווחיות יציבה וחברות השוואה איכותיות, שיטת המכפילים יכולה להיות רלוונטית מאוד.
בחברת החזקות או בחברה שעיקר שוויה נובע מנכסים מסוימים, הגישה הנכסית עשויה להיות משמעותית יותר.
במקרים אחרים, שתי השיטות יכולות לשמש ככלי משלים לשיטות נוספות.
האם נכון לשלב בין שיטות הערכת שווי?
לעיתים כן, אך לא משום שכל שיטה חייבת לקבל משקל בכל הערכת שווי.
המטרה היא לבחור את המתודולוגיה שמתאימה למאפייני החברה ולמטרת העבודה, ולא לבצע ממוצע מכני בין תוצאות שונות.
לדוגמה, בחברה תפעולית ניתן להשתמש ב-שיטת DCF כשיטה מרכזית ובמכפילים כבדיקת סבירות.
בחברת החזקות, לעומת זאת, השווי הנכסי יכול להיות השיטה המרכזית.
אם קיימים פערים משמעותיים בין השיטות, אין למהר לבצע ממוצע ביניהן. הפער עצמו עשוי ללמד על הנחות שונות, על איכות קבוצת ההשוואה או על מאפיינים כלכליים ייחודיים של החברה.
טעויות נפוצות בשימוש במכפילים ובשווי נכסי
בחירת חברות שאינן באמת דומות
שייכות לאותו ענף אינה מספיקה. יש לבחון צמיחה, רווחיות, גודל, סיכון ומודל עסקי.
שימוש במכפיל ללא התאמה למדד
יש לשמור על עקביות בין מונה המכפיל לבין המכנה. מכפיל EV/EBITDA מייצר שווי פעילות, בעוד שמכפיל P/E קשור לשווי ההון.
שימוש בנתונים שאינם מייצגים
שימוש ב EBITDA, רווח או הכנסות חריגים עלול להוביל לשווי שאינו משקף את הפעילות הכלכלית הרגילה.
התעלמות מחוב וממזומן
כאשר המכפיל נותן Enterprise Value, יש לבצע את ההתאמות הנדרשות כדי להגיע ל-Equity Value.
שימוש אוטומטי בערכים מאזניים
בשיטת השווי הנכסי יש לבחון את הערך הכלכלי של הנכסים וההתחייבויות ולא להניח שהערכים החשבונאיים משקפים בהכרח את שווי השוק.
ערבוב בין שווי נכסי לשווי פירוק
אלה אינן בהכרח אותה שיטה ואינן מבוססות על אותן הנחות.
מה הופך הערכת שווי בשיטות אלה לאמינה?
הערכת שווי אמינה אינה מסתכמת בהפעלת נוסחה.
בשיטת המכפילים יש להסביר כיצד נבחרו חברות ההשוואה, מדוע נבחר המכפיל, באילו נתונים נעשה שימוש ומהן ההתאמות שבוצעו.
בשיטת השווי הנכסי יש להסביר כיצד נאמד השווי הכלכלי של הנכסים וההתחייבויות והאם ההערכה מבוססת על הנחת עסק חי או על תרחיש אחר.
בשתי השיטות נדרשת עקביות, שקיפות ושיקול דעת מקצועי.
במסגרת שירות הערכת שווי חברה, הבחירה בין שיטת המכפילים, השווי הנכסי, DCF או שילוב מתאים ביניהן נעשית בהתאם למאפייני החברה, לאיכות המידע ולמטרת ההערכה.
המטרה אינה לבחור את השיטה שמייצרת את התוצאה הרצויה, אלא את השיטה שמאפשרת להסביר ולבסס בצורה הטובה ביותר את הערך הכלכלי של החברה.
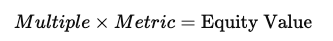
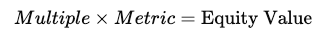
מאת ד״ר אור עיני | מומחה למימון והערכות שווי
עודכן לאחרונה: ספטמבר 2026


שיטת המכפילים ושיטת השווי הנכסי
זמן קריאה: 15 דקות
הערכת שווי חברה אינה נשענת בהכרח על שיטה אחת. שיטות שונות בוחנות את העסק מזוויות שונות, ולכן הבחירה במתודולוגיה המתאימה תלויה במאפייני החברה, במטרת ההערכה, באיכות המידע הקיים ובאופן שבו נוצר הערך הכלכלי בעסק.
שתי גישות מרכזיות הן שיטת המכפילים (Multiples Valuation) ושיטת השווי הנכסי (Asset-Based Valuation).
שיטת המכפילים בוחנת כיצד השוק מתמחר חברות או עסקאות בעלות מאפיינים דומים לחברה המוערכת. לעומתה, שיטת השווי הנכסי מתמקדת בשווי הכלכלי של הנכסים וההתחייבויות של החברה.
שתי השיטות יכולות לשמש ככלי מרכזי להערכת שווי או כבדיקת סבירות לתוצאה שהתקבלה בשיטה אחרת, בהתאם לסוג החברה ולמטרת העבודה.
שיטת המכפילים
שיטת המכפילים היא אחת הגישות הנפוצות להערכת שווי חברות ועסקים. היא מבוססת על עיקרון של השוואה: אם ניתן לזהות כיצד השוק מתמחר חברות דומות, ניתן להשתמש במידע זה כדי לאמוד את שוויה של החברה הנבחנת.
המכפיל מבטא למעשה יחס בין שווי החברה לבין מדד פיננסי או תפעולי מסוים, כגון EBITDA, רווח נקי או הכנסות.
לדוגמה, כאשר חברות דומות נסחרות לפי מכפיל מסוים על EBITDA, ניתן ליישם מכפיל מתאים על ה-EBITDA המייצג של החברה המוערכת, בכפוף להתאמות הנדרשות.
העיקרון הכללי הוא:
שווי = מדד פיננסי מייצג × מכפיל מתאים
עם זאת, החישוב המתמטי הוא רק השלב האחרון. איכות הערכת השווי תלויה בעיקר בבחירת המדד, קבוצת ההשוואה והמכפיל המתאים.
אילו מכפילים משמשים בהערכת שווי?
קיימים מכפילים רבים, והבחירה ביניהם תלויה באופי החברה, בענף ובנתונים הזמינים.
מכפיל EV/EBITDA
מכפיל EV/EBITDA משווה את שווי הפעילות - Enterprise Value ל-EBITDA של החברה.
היתרון המרכזי שלו הוא שהמכפיל מתייחס לפעילות לפני השפעת מבנה המימון, ולכן הוא מאפשר להשוות בין חברות בעלות רמות חוב שונות בצורה עקבית יחסית.
הנוסחה היא:
מכפיל EV/EBITDA = שווי הפעילות / EBITDA
ובהערכת חברה:
שווי הפעילות = EBITDA מייצג × מכפיל EV/EBITDA
לאחר קבלת שווי הפעילות יש לבצע התאמות כדי להגיע לשווי ההון המיוחס לבעלי המניות, למשל בגין חוב פיננסי ומזומן עודף.
מכפיל זה נפוץ במיוחד בחברות בעלות פעילות תפעולית יציבה יחסית, אך הוא פחות מתאים כאשר EBITDA אינו משקף היטב את הכלכלה האמיתית של העסק, למשל בחברות שבהן נדרשות השקעות הוניות גבוהות במיוחד.
מכפיל רווח - P/E
מכפיל רווח משווה את שווי ההון של החברה לרווח הנקי שלה.
הנוסחה היא:
מכפיל P/E = שווי ההון / רווח נקי
לכן, כאשר משתמשים במכפיל P/E, התוצאה שמתקבלת היא בדרך כלל שווי ההון - Equity Value, ולא שווי הפעילות.
זהו הבדל חשוב: אין לערבב בין מכפיל המבוסס על Enterprise Value לבין מדד ששייך לבעלי המניות, או להפך.
מכפיל רווח עשוי להיות שימושי כאשר הרווח הנקי מייצג היטב את הפעילות, אך הוא מושפע ממבנה החוב, הוצאות המימון, שיעורי המס ופריטים חשבונאיים נוספים.
מכפיל EV/Sales
מכפיל EV/Sales משווה את שווי הפעילות להכנסות החברה.
הנוסחה היא:
מכפיל EV/Sales = שווי הפעילות / הכנסות
המכפיל יכול להיות שימושי כאשר חברות עדיין אינן מציגות EBITDA או רווח נקי מייצגים, למשל בחלק מחברות הצמיחה.
עם זאת, הכנסות לבדן אינן מעידות על איכות הפעילות. שתי חברות בעלות אותו מחזור הכנסות יכולות להיות שונות באופן דרמטי בשיעורי הרווחיות, בצריכת ההון וברמת הסיכון.
לכן מכפיל הכנסות דורש בחינה זהירה במיוחד של ההבדלים בין החברות.
איך בוחרים חברות השוואה?
בחירת קבוצת ההשוואה היא אחד השלבים החשובים ביותר בשיטת המכפילים. אין די בכך ששתי חברות פועלות תחת אותה כותרת ענפית. יש לבחון האם קיים דמיון כלכלי אמיתי ביניהן.
בין הפרמטרים המרכזיים שכדאי לבחון:
● תחום הפעילות והמודל העסקי.
● גודל החברה והיקף ההכנסות.
● שיעורי הצמיחה.
● שיעורי הרווחיות.
● רמת המינוף הפיננסי.
● פרופיל הסיכון.
● תלות בלקוחות, ספקים או אנשי מפתח.
● השווקים הגיאוגרפיים שבהם החברה פועלת.
● רמת הבשלות של החברה.
● מידת הצורך בהשקעות ובהון חוזר.
ככל שקבוצת ההשוואה פחות דומה לחברה המוערכת, כך גדל הצורך בשיקול דעת ובהתאמות.
לכן אין להשתמש במכפיל "ענפי" באופן אוטומטי רק משום שחברה פועלת בענף מסוים.
מכפילי חברות ציבוריות לעומת מכפילי עסקאות
ניתן לגזור מכפילים משני מקורות מרכזיים.
מכפילי חברות ציבוריות
בגישה זו בוחנים חברות ציבוריות דומות ומשווים בין שווי השוק שלהן לבין הנתונים הפיננסיים הרלוונטיים. היתרון הוא שהנתונים מתעדכנים באופן שוטף וזמינים יחסית לצפייה. עם זאת, חברה ציבורית יכולה להיות שונה מחברה פרטית בגודל, נזילות, גישה למימון, רמת שקיפות, פיזור הפעילות ומאפיינים נוספים.
מכפילי עסקאות
גישה נוספת היא שימוש במכפילים שנגזרו מעסקאות רכישה ומיזוג של חברות דומות. מכפילי עסקאות יכולים לשקף את המחיר ששולם בפועל עבור שליטה בחברה, אך יש לבחון היטב את נסיבות העסקה. המחיר עשוי להיות מושפע מסינרגיות, פרמיית שליטה, תנאי שוק, תחרות בין רוכשים או שיקולים אסטרטגיים שאינם קיימים במקרה של החברה המוערכת.
לכן מכפיל עסקה אינו בהכרח ניתן להעברה באופן ישיר לחברה אחרת.
באיזה נתון פיננסי משתמשים?
גם לאחר בחירת המכפיל יש לקבוע מהו הנתון הפיננסי שעליו מיישמים אותו.
במקרים רבים אין להשתמש באופן אוטומטי ב-EBITDA או ברווח כפי שהם מופיעים בדוח האחרון. יש לבחון האם הנתון מייצג את רמת הפעילות הכלכלית הרגילה של החברה.
לעיתים נדרשות התאמות בגין:
● הכנסות או הוצאות חד-פעמיות.
● שכר בעלים שאינו תואם תנאי שוק.
● פעילות שהופסקה.
● הוצאות שאינן קשורות לפעילות השוטפת.
● אירועים חריגים.
● שינויים משמעותיים שחלו במהלך השנה.
המטרה היא להגיע למדד פיננסי מנורמל ומייצג, ולא להכפיל באופן מכני נתון חשבונאי שאינו משקף את הפעילות.
דוגמה להערכת שווי לפי מכפיל EBITDA
נניח שחברה מייצרת EBITDA מייצג של 5 מיליון ש"ח.
לאחר בחינת חברות השוואה נמצא כי מכפיל EV/EBITDA המתאים לצורך ההמחשה הוא 6.
החישוב הוא:
שווי הפעילות = 5 מיליון ש"ח × 6 = 30 מיליון ש"ח
חשוב להבין כי 30 מיליון ש"ח הם Enterprise Value, ולא בהכרח הסכום שמיוחס לבעלי המניות.
נניח בנוסף כי לחברה חוב פיננסי של 7 מיליון ש"ח ומזומן עודף של 2 מיליון ש"ח.
במקרה כזה:
שווי ההון = 30 - 7 + 2 = 25 מיליון ש"ח
הדוגמה נועדה להמחשת מבנה החישוב בלבד. בפועל יש לבחון את איכות ה-EBITDA, בחירת קבוצת ההשוואה, המכפיל ומכלול ההתאמות הרלוונטיות.
יתרונות שיטת המכפילים
אחד היתרונות המרכזיים של שיטת המכפילים הוא החיבור הישיר לשוק.
במקום לבנות את כל השווי מתוך תחזית פנימית, השיטה בוחנת כיצד משקיעים ורוכשים מתמחרים חברות דומות.
יתרונות נוספים כוללים:
● חישוב אינטואיטיבי יחסית.
● אפשרות להשוואה מהירה בין חברות.
● שימוש בנתוני שוק נצפים.
● כלי חשוב לבדיקת סבירות של הערכת שווי שהתקבלה בשיטה אחרת.
מסיבה זו, שיטת המכפילים משמשת לעיתים גם כבדיקת סבירות לתוצאה המתקבלת ב-מודל DCF.
מגבלות שיטת המכפילים
הפשטות של השיטה יכולה גם להיות מקור לחולשה.
מכפיל אינו מסביר כשלעצמו מדוע חברה אחת צריכה להיסחר במכפיל גבוה יותר מחברה אחרת. הבדלים בצמיחה, ברווחיות, בסיכון, בגודל, באיכות ההנהלה, בריכוז הלקוחות ובצורכי ההשקעה יכולים להצדיק פערים משמעותיים במכפילים. בנוסף, שוק ההון עצמו יכול להיות מתומחר באופן גבוה או נמוך בנקודת זמן מסוימת. שימוש במכפילים שנצפו בתקופה חריגה עשוי להעביר את אותה הטיה לתוך הערכת השווי.
לכן שיטת המכפילים אינה אמורה להיות תהליך של "מציאת מכפיל והכפלה", אלא ניתוח כלכלי של הקשר בין החברה לבין קבוצת ההשוואה.
שיטת השווי הנכסי
שיטת השווי הנכסי בוחנת את השווי הכלכלי של נכסי החברה בניכוי התחייבויותיה.
העיקרון הבסיסי הוא:
שווי ההון = השווי הכלכלי של הנכסים - השווי הכלכלי של ההתחייבויות
הדגש הוא על שווי כלכלי, ולא בהכרח על הערך החשבונאי שמופיע במאזן.
נכס שנרכש לפני שנים יכול להיות רשום בספרים בסכום שונה משמעותית משוויו כיום. באופן דומה, עשויים להתקיים נכסים או התחייבויות שהביטוי החשבונאי שלהם אינו משקף במלואו את ערכם הכלכלי.
אילו נכסים נבחנים בשיטה?
שיטת השווי הנכסי יכולה לכלול מגוון רחב של נכסים.
נכסים מוחשיים
● מקרקעין.
● מבנים.
● ציוד ומכונות.
● כלי רכב.
● מלאי.
● מזומן והשקעות פיננסיות.
נכסים בלתי מוחשיים
במקרים הרלוונטיים ניתן לבחון גם נכסים בלתי מוחשיים, כגון:
● פטנטים.
● טכנולוגיה.
● מותגים.
● רישיונות.
● זכויות חוזיות.
● קשרי לקוחות.
עם זאת, עצם קיומו של נכס בלתי מוחשי אינו אומר שניתן לייחס לו שווי באופן שרירותי. הערכת נכסים כאלה יכולה לדרוש מתודולוגיה נפרדת וניתוח מקצועי.
שווי נכסי אינו בהכרח שווי פירוק
חשוב להבחין בין שיטת השווי הנכסי לבין שווי פירוק.
השווי הנכסי אינו מחייב הנחה שהחברה תיסגר ונכסיה יימכרו.
ניתן להשתמש בגישה נכסית גם במסגרת חברה פעילה, כאשר מטרת ההערכה היא לאמוד את השווי הכלכלי של הנכסים וההתחייבויות תחת הנחת עסק חי. לעומת זאת, בשווי פירוק בוחנים מה ניתן יהיה לקבל ממימוש הנכסים במקרה של הפסקת פעילות, תוך התחשבות בעלויות מימוש, לוחות זמנים, התחייבויות והנחות נוספות המתאימות לתרחיש פירוק.
ההבחנה בין שתי הגישות חשובה משום שהן עשויות להוביל לתוצאות שונות באופן משמעותי.
מתי שיטת השווי הנכסי מתאימה?
השיטה עשויה להיות רלוונטית במיוחד כאשר עיקר ערכה של החברה נובע מהנכסים שהיא מחזיקה.
לדוגמה:
● חברות החזקה.
● חברות נדל"ן.
● חברות עתירות נכסים.
● חברות השקעה.
● מצבים שבהם הפעילות התפעולית מוגבלת ביחס לשווי הנכסים.
● מקרים שבהם נדרש לבחון תרחיש פירוק או מימוש.
לעומת זאת, בחברה פעילה שעיקר ערכה נובע מיכולת לייצר רווחים ותזרימי מזומנים בעתיד, השווי הנכסי לבדו עלול שלא לשקף את מלוא הערך הכלכלי.
חברת תוכנה, למשל, יכולה להחזיק מעט נכסים מוחשיים במאזן אך לייצר ערך משמעותי באמצעות טכנולוגיה, עובדים, לקוחות, מותג ויכולת צמיחה.
יתרונות שיטת השווי הנכסי
היתרון המרכזי של השיטה הוא שהיא נשענת על נכסים והתחייבויות שניתן לזהות ולבחון באופן ישיר יחסית. היא אינה תלויה במידה זהה בתחזיות ארוכות טווח כפי שקורה ב-DCF, ולכן יכולה להיות שימושית במיוחד כאשר קשה לבנות תחזית אמינה. בנוסף, היא מאפשרת לזהות נכסים עודפים, נכסים שאינם משמשים לפעילות או פריטים שהערך הכלכלי שלהם שונה משמעותית מהערך החשבונאי.
מגבלות שיטת השווי הנכסי
המגבלה המרכזית של הגישה היא שהיא יכולה להחמיץ חלק מהערך שנובע מפעילות עסקית מתמשכת.
היכולת של חברה לייצר תשואה גבוהה על נכסיה, מותג חזק, מערך הפצה, ידע מקצועי, הנהלה איכותית או יתרון תחרותי אינם בהכרח מקבלים ביטוי מלא כאשר בוחנים רק את הנכסים בנפרד. גם הערכת נכסים בלתי מוחשיים יכולה להיות מורכבת ולהצריך שיקול דעת משמעותי. לכן, בחברה פעילה, יש לבחון האם הגישה הנכסית אכן משקפת את מקור הערך של החברה או שמא נדרשת מתודולוגיה נוספת.
שיטת המכפילים לעומת שיטת השווי הנכסי
שתי השיטות בוחנות את החברה מזוויות שונות.
שיטת המכפילים שואלת כיצד השוק מתמחר חברות או עסקאות דומות.
שיטת השווי הנכסי שואלת מהו השווי הכלכלי של הנכסים בניכוי ההתחייבויות.
לכן הבחירה ביניהן אינה אמורה להיעשות באופן אוטומטי.
בחברה תפעולית עם רווחיות יציבה וחברות השוואה איכותיות, שיטת המכפילים יכולה להיות רלוונטית מאוד.
בחברת החזקות או בחברה שעיקר שוויה נובע מנכסים מסוימים, הגישה הנכסית עשויה להיות משמעותית יותר.
במקרים אחרים, שתי השיטות יכולות לשמש ככלי משלים לשיטות נוספות.
האם נכון לשלב בין שיטות הערכת שווי?
לעיתים כן, אך לא משום שכל שיטה חייבת לקבל משקל בכל הערכת שווי.
המטרה היא לבחור את המתודולוגיה שמתאימה למאפייני החברה ולמטרת העבודה, ולא לבצע ממוצע מכני בין תוצאות שונות.
לדוגמה, בחברה תפעולית ניתן להשתמש ב-שיטת DCF כשיטה מרכזית ובמכפילים כבדיקת סבירות.
בחברת החזקות, לעומת זאת, השווי הנכסי יכול להיות השיטה המרכזית.
אם קיימים פערים משמעותיים בין השיטות, אין למהר לבצע ממוצע ביניהן. הפער עצמו עשוי ללמד על הנחות שונות, על איכות קבוצת ההשוואה או על מאפיינים כלכליים ייחודיים של החברה.
טעויות נפוצות בשימוש במכפילים ובשווי נכסי
בחירת חברות שאינן באמת דומות
שייכות לאותו ענף אינה מספיקה. יש לבחון צמיחה, רווחיות, גודל, סיכון ומודל עסקי.
שימוש במכפיל ללא התאמה למדד
יש לשמור על עקביות בין מונה המכפיל לבין המכנה. מכפיל EV/EBITDA מייצר שווי פעילות, בעוד שמכפיל P/E קשור לשווי ההון.
שימוש בנתונים שאינם מייצגים
שימוש ב EBITDA, רווח או הכנסות חריגים עלול להוביל לשווי שאינו משקף את הפעילות הכלכלית הרגילה.
התעלמות מחוב וממזומן
כאשר המכפיל נותן Enterprise Value, יש לבצע את ההתאמות הנדרשות כדי להגיע ל-Equity Value.
שימוש אוטומטי בערכים מאזניים
בשיטת השווי הנכסי יש לבחון את הערך הכלכלי של הנכסים וההתחייבויות ולא להניח שהערכים החשבונאיים משקפים בהכרח את שווי השוק.
ערבוב בין שווי נכסי לשווי פירוק
אלה אינן בהכרח אותה שיטה ואינן מבוססות על אותן הנחות.
מה הופך הערכת שווי בשיטות אלה לאמינה?
הערכת שווי אמינה אינה מסתכמת בהפעלת נוסחה.
בשיטת המכפילים יש להסביר כיצד נבחרו חברות ההשוואה, מדוע נבחר המכפיל, באילו נתונים נעשה שימוש ומהן ההתאמות שבוצעו.
בשיטת השווי הנכסי יש להסביר כיצד נאמד השווי הכלכלי של הנכסים וההתחייבויות והאם ההערכה מבוססת על הנחת עסק חי או על תרחיש אחר.
בשתי השיטות נדרשת עקביות, שקיפות ושיקול דעת מקצועי.
במסגרת שירות הערכת שווי חברה, הבחירה בין שיטת המכפילים, השווי הנכסי, DCF או שילוב מתאים ביניהן נעשית בהתאם למאפייני החברה, לאיכות המידע ולמטרת ההערכה.
המטרה אינה לבחור את השיטה שמייצרת את התוצאה הרצויה, אלא את השיטה שמאפשרת להסביר ולבסס בצורה הטובה ביותר את הערך הכלכלי של החברה.
מאת ד״ר אור עיני | מומחה למימון והערכות שווי
עודכן לאחרונה: ספטמבר 2026
FINOR
2026 כל הזכויות שמורות ©
מפת אתר